매달 월급을 받는데도 생각보다 돈이 많이 남지 않는다고 느낄 때가 있습니다. 특별히 큰돈을 쓴 기억은 없는데 통장 잔고를 확인하면 예상보다 금액이 적어져 있는 경우도 있습니다.
이럴 때는 무조건 소비를 줄이기보다 내가 매달 어떤 항목에 돈을 쓰고 있는지 먼저 확인해보는 것이 좋습니다.
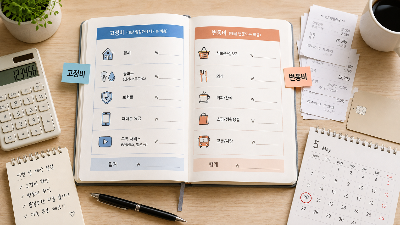
돈 관리를 시작할 때 알아두면 도움이 되는 개념이 바로 고정비와 변동비입니다. 매달 비슷하게 나가는 돈과 생활에 따라 달라지는 돈을 구분하면 어디에서 지출을 조절할 수 있는지 파악하기가 훨씬 쉬워집니다.
고정비와 변동비란 무엇일까?
매달 비슷하게 나가는 고정비
고정비는 매달 일정하거나 비교적 비슷한 금액이 반복해서 나가는 지출을 말합니다.
대표적으로 월세, 통신비, 인터넷 요금, 보험료, 정기 구독료 등이 있습니다. 관리비처럼 매달 금액이 조금씩 달라지는 항목도 있지만, 매달 발생하는 비용이라는 점에서 고정적으로 확인해야 할 지출로 볼 수 있습니다.
고정비의 특징은 내가 특별히 소비하지 않아도 정해진 시기에 빠져나간다는 점입니다. 그래서 월급을 받은 뒤 남은 돈을 생각하기보다 먼저 한 달에 반드시 필요한 고정비가 얼마인지 파악하는 것이 좋습니다.
예를 들어 월급을 받으면 월세, 통신비, 보험료, 구독료 등 매달 빠져나가는 금액을 한 번 적어보는 것입니다. 이렇게 정리해두면 한 달 생활을 시작하기 전에 기본적으로 필요한 비용을 알 수 있습니다.
생활에 따라 달라지는 변동비
변동비는 매달 사용하는 금액에 따라 달라지는 지출입니다.
식비, 외식비, 쇼핑비, 교통비, 취미생활비 등이 대표적입니다.
변동비는 생활습관에 따라 금액 차이가 크게 나타날 수 있습니다. 평소보다 외식을 많이 하거나 쇼핑을 많이 하면 자연스럽게 한 달 지출도 늘어납니다.
따라서 돈을 관리할 때는 고정비와 변동비를 따로 살펴보는 것이 좋습니다. 고정비는 매달 필요한 기본 비용을 파악하는 데 도움이 되고, 변동비는 자신의 소비 습관을 확인하는 데 도움이 됩니다.
고정비를 먼저 확인하면 좋은 이유
돈 관리를 시작할 때 가장 간단하게 해볼 수 있는 방법은 한 달 고정비를 적어보는 것입니다.
저도 돈을 관리할 때 매달 반드시 나가는 고정비를 먼저 확인하는 편입니다. 매달 필요한 금액을 알고 있으면 월급을 받은 후 실제로 생활비나 저축 등에 사용할 수 있는 금액을 대략적으로 계산할 수 있기 때문입니다.
예를 들어 월급이 300만 원이고 매달 고정비로 100만 원이 나간다면 나머지 200만 원 안에서 식비, 교통비, 쇼핑비, 저축 등을 계획해야 합니다.
이처럼 고정비를 먼저 파악하면 막연하게 소비하기보다 내가 사용할 수 있는 금액의 범위를 정하는 데 도움이 됩니다.
또한 자동결제되는 서비스도 한 번씩 확인해볼 필요가 있습니다. 처음에는 필요해서 가입했지만 지금은 거의 사용하지 않는 구독 서비스가 있을 수도 있습니다. 사용 빈도가 낮은 서비스가 있다면 계속 유지할 필요가 있는지 점검해보는 것도 방법입니다.
신용카드 사용액도 따로 확인하기
신용카드를 사용한다면 매달 카드값을 확인하는 것도 중요합니다.
신용카드는 물건을 구입하는 순간 통장에서 돈이 바로 빠져나가지 않기 때문에 실제보다 지출이 적게 느껴질 수 있습니다. 하지만 결제일이 되면 여러 번의 소비가 한꺼번에 빠져나가기 때문에 평소 카드 사용액을 확인해두는 것이 좋습니다.
저도 매달 신용카드 비용을 확인하면서 평소보다 카드값이 많이 나왔는지 살펴보는 편입니다.
예를 들어 평소 카드값이 50만 원 정도였는데 이번 달에는 80만 원이 나왔다면 단순히 '이번 달에 많이 썼구나' 하고 넘어가지 않습니다. 카드 사용 내역을 다시 확인하면서 어떤 항목의 지출이 늘었는지 살펴봅니다.
카드값이 예상보다 많다면 원인을 찾아보기
카드값이 평소보다 많이 나왔다고 해서 무조건 소비 습관이 나빠졌다고 생각할 필요는 없습니다.
먼저 어떤 항목에서 지출이 늘었는지 확인해보는 것이 좋습니다.
식비가 늘었는지 확인하기
평소보다 외식이나 배달 음식이 많았는지 살펴볼 수 있습니다.
한 번에 큰 금액을 사용하지 않았더라도 식사나 간식처럼 비교적 적은 금액의 지출이 반복되면서 한 달 식비가 크게 늘어날 수 있습니다.
쇼핑비가 늘었는지 확인하기
구입한 물건이 실제로 필요했던 것인지도 생각해볼 수 있습니다.
할인이나 이벤트 때문에 계획에 없던 물건을 구입했다면 다음 달에는 비슷한 소비가 반복되지 않도록 참고할 수 있습니다.
예상하지 못한 지출이 있었는지 확인하기
병원비, 경조사비, 자동차 관련 비용처럼 평소에는 발생하지 않는 지출 때문에 카드값이 높아질 수도 있습니다.
이런 경우에는 일시적인 지출인지 매달 반복되는 지출인지 구분해서 보는 것이 중요합니다.
고정비와 변동비를 함께 관리하는 방법
처음부터 복잡한 가계부를 작성할 필요는 없습니다. 우선 고정비와 변동비를 나누어 적어보는 것부터 시작해도 충분합니다.
먼저 매달 반드시 나가는 고정비를 정리합니다.
그다음 식비, 쇼핑비, 교통비처럼 생활에 따라 금액이 달라지는 변동비를 확인합니다.
한 달이 지난 뒤에는 실제 사용한 금액을 다시 살펴봅니다. 특히 신용카드를 사용한다면 카드값만 확인하는 데 그치지 않고 사용 내역까지 한 번씩 확인해보는 것이 좋습니다.
중요한 것은 단순히 '이번 달에 많이 썼다'고 생각하는 것이 아니라 어디에 얼마나 썼는지 확인하는 것입니다.
이 과정을 반복하다 보면 자신이 어떤 항목에서 돈을 많이 사용하는지 자연스럽게 알 수 있습니다.
돈 관리는 무조건 아끼는 것과 다르다
돈 관리를 시작하면 모든 지출을 줄여야 한다고 생각하기 쉽습니다. 하지만 필요한 지출까지 무조건 줄이는 방식은 오래 유지하기 어렵습니다.
중요한 것은 매달 반드시 지출해야 하는 돈과 생활습관에 따라 조절할 수 있는 돈을 구분하는 것입니다.
고정비는 매달 필요한 금액을 파악하고, 변동비는 소비 습관을 살펴보면서 조절하면 됩니다.
카드값이 평소보다 많이 나왔다면 다음 달부터 무조건 소비를 줄이겠다고 생각하기보다 먼저 어떤 지출 때문에 금액이 늘었는지 확인해보는 것이 좋습니다.
돈 관리는 거창한 재테크에서 시작되는 것이 아니라 내가 어디에 돈을 쓰고 있는지 아는 것에서 시작할 수 있습니다.
매달 고정비를 정리하고 카드 사용액과 변동비를 확인하는 작은 습관만으로도 자신의 소비 패턴을 파악하는 데 도움이 됩니다.
결국 중요한 것은 한 달에 얼마를 썼느냐만 보는 것이 아니라 왜 그만큼 썼는지 확인하는 습관입니다.
이런 과정을 반복하면 불필요한 지출을 발견하기 쉬워지고, 나에게 맞는 현실적인 돈 관리 방법도 만들어갈 수 있습니다.
고정비와 변동비를 정리하면서 지출을 관리하고 싶다면 간단한 가계부를 작성해보는 것도 좋은 방법입니다. 가계부를 어렵지 않게 시작하는 방법은 아래 글에서 이어서 확인할 수 있습니다.
고정비와 변동비를 정리하면서 지출을 관리하고 싶다면 간단한 가계부를 작성해보는 것도 좋은 방법입니다. 가계부를 어렵지 않게 시작하는 방법은 「가계부를 쉽게 작성하는 방법」 글에서 자세히 정리해두었습니다.
'세금·일과 소득' 카테고리의 다른 글
| 3.3% 원천징수 뜻, 프리랜서 급여에서 왜 미리 떼는 걸까? (0) | 2026.09.17 |
|---|---|
| 4대보험이란? 직장인이 알아두면 좋은 기본 개념 정리 (0) | 2026.09.16 |
| 연말정산이란? 직장인이 1년에 한 번 정산하는 이유 (0) | 2026.09.13 |
| 사회초년생을 위한 비상금 적정 금액과 관리법 (0) | 2026.09.08 |
| 월급 관리의 기본, 생활비와 저축을 나누는 현실적인 방법 (0) | 2026.09.04 |


