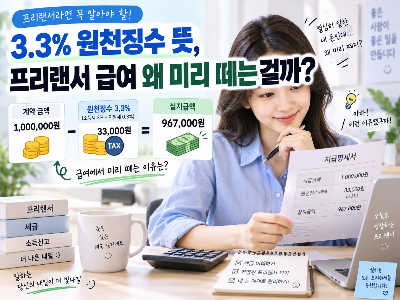
프리랜서로 일을 하거나 단기적으로 용역을 제공하고 급여를 받을 때 “3.3%를 제외하고 입금해 드립니다”라는 말을 한 번쯤 들어본 적이 있을 것이다. 처음 이런 이야기를 들으면 단순히 수수료를 떼는 것이라고 생각하기 쉽다.
예를 들어 100만 원을 받기로 했는데 실제 통장에는 967,000원이 들어왔다면 처음에는 “왜 33,000원을 덜 준 거지?”라는 생각이 들 수 있다. 하지만 이 3.3%는 일을 맡긴 사람이 임의로 가져가는 돈이 아니라 세금을 미리 납부하는 원천징수와 관련이 있다.
그렇다면 정확히 3.3%는 무엇이고, 프리랜서 급여에서 왜 미리 떼는 것일까?
3.3% 원천징수란 무엇일까?
원천징수는 소득을 지급하는 사람이 돈을 받는 사람의 세금을 미리 떼어서 국가에 납부하는 제도다.
프리랜서에게 지급하는 금액에서 흔히 이야기하는 3.3%는 일반적으로 소득세 3%와 지방소득세 0.3%를 합친 금액을 말한다.
예를 들어 프리랜서가 한 달 동안 일하고 100만 원을 지급받는다고 가정해 보자.
100만 원 × 3.3% = 33,000원
따라서 실제로 받는 금액은 967,000원이 된다.
여기서 중요한 점은 33,000원이 단순히 사라지는 비용이 아니라는 것이다.
소득을 지급하는 쪽에서 세금을 미리 원천징수해 납부하는 것이기 때문에 프리랜서 입장에서는 세금을 미리 낸 것으로 볼 수 있다.
왜 월급에서 미리 세금을 떼는 걸까?
직장인의 경우에도 급여를 받을 때 세금이 바로 빠져나가는 것을 볼 수 있다.
회사에서 근로자의 급여를 지급하면서 근로소득에 대한 세금을 일정 부분 미리 원천징수하고, 나중에 연말정산을 통해 실제 부담해야 할 세금을 다시 계산한다.
프리랜서에게 적용되는 원천징수도 기본적인 개념은 비슷하다.
소득이 발생했을 때 세금을 한꺼번에 내도록 하는 대신 소득을 지급하는 단계에서 일부를 미리 걷는 것이다.
이렇게 하면 소득이 발생할 때마다 세금이 조금씩 납부되기 때문에 나중에 세금을 전혀 준비하지 못하는 상황을 줄일 수 있다.
다만 프리랜서에게 적용되는 세금 계산 방식은 근로소득자와 다르기 때문에 단순히 “3.3%를 냈으니 세금이 모두 끝났다”고 생각해서는 안 된다.
3.3%를 떼면 세금 납부가 끝난 걸까?
이 부분이 프리랜서에게 가장 헷갈리는 부분이다.
3.3% 원천징수는 말 그대로 미리 납부하는 세금의 성격이기 때문에 이것으로 최종적인 세금 계산이 모두 끝나는 것은 아니다.
프리랜서의 경우 실제로 발생한 수입과 업무와 관련해 발생한 필요경비 등을 기준으로 종합소득세 신고 과정에서 최종적인 세금이 계산될 수 있다.
이미 3.3%를 원천징수로 납부했다면 그 금액은 최종 세금을 계산할 때 기납부세액으로 반영된다.
그래서 어떤 사람은 종합소득세 신고 후 세금을 추가로 납부하기도 하고, 반대로 이미 낸 세금보다 실제 결정된 세금이 적으면 환급을 받기도 한다.
따라서 프리랜서로 일을 하면서 3.3%를 떼고 돈을 받았다면 지급받은 금액만 기록하기보다는 전체 지급액과 원천징수된 세금도 함께 확인해 두는 것이 좋다.
100만 원을 벌었는데 왜 96만 7천 원만 받을까?
처음 프리랜서 일을 시작하면 이 부분이 가장 아쉽게 느껴질 수 있다.
계약할 때 100만 원이라는 금액을 들었기 때문에 통장에도 100만 원이 들어올 것이라고 생각했는데 실제 입금액은 967,000원이기 때문이다.
하지만 계약상 지급액이 100만 원이고 여기에서 3.3%가 원천징수된 것이라면 계산은 다음과 같다.
- 계약상 지급액: 1,000,000원
- 소득세 3%: 30,000원
- 지방소득세 0.3%: 3,000원
- 실제 입금액: 967,000원
즉, 내가 받기로 한 금액이 무조건 967,000원으로 줄어든 것이 아니라 100만 원의 소득에서 세금 33,000원이 먼저 납부된 것이라고 이해하면 쉽다.
나중에 종합소득세 신고를 하면서 실제 세금을 다시 계산하기 때문에 처음부터 33,000원이 최종 세금이라고 생각하지 않는 것이 중요하다.
프리랜서라면 원천징수 내역을 확인하는 습관이 필요하다.
프리랜서로 여러 곳에서 일을 하다 보면 한 곳에서만 소득이 발생하지 않는 경우가 많다.
A 업체에서는 50만 원, B 업체에서는 100만 원, C 업체에서는 30만 원처럼 여러 곳에서 돈을 받을 수도 있다.
이때 각각의 지급처에서 3.3%를 원천징수했다면 나중에 소득을 정리할 때 각각의 지급 내역을 확인할 필요가 있다.
특히 통장에 실제 입금된 금액만 보고 소득을 정리하면 전체 지급액과 차이가 생길 수 있다.
예를 들어 100만 원을 지급받고 33,000원을 원천징수했다면 통장에는 967,000원이 들어오지만 소득 자체는 100만 원을 기준으로 확인해야 하는 경우가 있기 때문이다.
따라서 프리랜서로 일하고 있다면 계약금액, 실제 입금액, 원천징수 금액을 따로 기록해 두는 습관이 생각보다 유용하다.
3.3%라는 숫자만 기억하면 안 되는 이유
“프리랜서는 무조건 3.3%”라고 단순하게 생각하는 것도 주의해야 한다.
소득의 종류나 실제 업무 형태 등에 따라 적용되는 세금과 신고 방법이 달라질 수 있기 때문이다.
특히 실제로는 근로자로 일하면서 사업소득처럼 3.3%를 원천징수하는 경우처럼 계약 형태와 실제 근무 형태가 다른 상황도 있을 수 있다.
따라서 단순히 급여에서 3.3%가 빠졌다는 이유만으로 자신의 소득 형태를 판단해서는 안 된다.
처음 프리랜서 일을 시작했다면 내가 어떤 형태로 계약되어 있는지, 지급받은 소득이 어떤 종류로 처리되는지 확인해 보는 것이 좋다.
3.3% 원천징수는 미리 내는 세금이라고 이해하면 쉽다
프리랜서 급여에서 빠지는 3.3%를 처음 보면 수수료나 회사에서 가져가는 돈처럼 느껴질 수 있다.
하지만 일반적으로 3.3% 원천징수는 소득세와 지방소득세를 소득 지급 단계에서 미리 납부하는 방식이다.
따라서 100만 원을 지급받기로 했다면 33,000원이 원천징수되고 실제 통장에는 967,000원이 들어올 수 있다.
다만 이것이 최종 세금이라고 단정할 수는 없다. 이후 종합소득세 신고 등을 통해 실제 소득과 필요경비 등을 반영해 최종적인 세금이 계산될 수 있기 때문이다.
프리랜서로 일을 시작했다면 “왜 돈이 덜 들어왔지?”라고 생각하기 전에 3.3%가 어디에 쓰이는 돈인지, 그리고 나중에 어떤 방식으로 정산되는지를 알아두는 것이 좋다.
무엇보다 매번 받은 금액과 원천징수 내역을 잘 기록해 두면 나중에 소득을 정리하거나 세금 신고를 할 때도 훨씬 수월하다.
'직장인 금융상식' 카테고리의 다른 글
| 4대보험이란? 직장인이 알아두면 좋은 기본 개념 정리 (0) | 2026.09.16 |
|---|---|
| 연말정산이란? 직장인이 1년에 한 번 정산하는 이유 (0) | 2026.09.13 |
| 사회초년생을 위한 비상금 적정 금액과 관리법 (0) | 2026.09.08 |
| 고정비와 변동비의 차이, 매달 나가는 돈 제대로 관리하는 방법 (0) | 2026.09.07 |
| 월급 관리의 기본, 생활비와 저축을 나누는 현실적인 방법 (0) | 2026.09.04 |


